Controles internos

O controle interno é definido como um processo conduzido pela estrutura de governança, administração e outros profissionais da entidade, e desenvolvido para proporcionar segurança razoável com respeito à realização dos objetivos relacionados a operações, divulgação e conformidade. 

Essa definição reflete alguns conceitos fundamentais, destacando que o controle interno é um processo com as seguintes características:  

Essa definição é intencionalmente abrangente. Ela captura conceitos importantes que são fundamentais para a forma como as organizações desenvolvem, implementam e conduzem o controle interno, proporcionando uma base para aplicação a todas as organizações que operam em diferentes estruturas de entidades, indústrias e regiões geográficas. 

Objetivos

Esses objetivos relacionam-se à eficácia e à eficiência das operações da entidade, inclusive as metas de desempenho financeiro e operacional e a salvaguarda de perdas de ativos. 

Esses objetivos relacionam-se a divulgações financeiras e não financeiras, internas e externas, podendo abranger os requisitos de confiabilidade, oportunidade, transparência ou outros termos estabelecidos pelas autoridades normativas, órgãos normatizadores reconhecidos, ou às políticas da entidade. 

Esses objetivos relacionam-se ao cumprimento de leis e regulamentações às quais a entidade está sujeita. 


Componentes do controle interno

O ambiente de controle é um conjunto de normas, processos e estruturas que fornece a base para a condução do controle interno por toda a organização. A estrutura de governança e a alta administração estabelecem uma diretriz sobre a importância do controle interno, inclusive das normas de conduta esperadas. 

Define-se risco como a possibilidade de que um evento ocorra e afete adversamente a realização dos objetivos. A avaliação de riscos envolve um processo dinâmico e iterativo para identificar e avaliar os riscos à realização dos objetivos. Esses riscos de não atingir os objetivos em toda a entidade são considerados em relação às tolerâncias aos riscos estabelecidos. Dessa forma, a avaliação de riscos estabelece a base para determinar a maneira como os riscos serão gerenciados. 

Atividades de controle são ações estabelecidas por meio de políticas e procedimentos que ajudam a garantir o cumprimento das diretrizes determinadas pela administração para mitigar os riscos à realização dos objetivos. As atividades de controle são desempenhadas em todos os níveis da entidade, em vários estágios dentro dos processos corporativos e no ambiente tecnológico.  

A informação é necessária para que a entidade cumpra responsabilidades de controle interno a fim de apoiar a realização de seus objetivos. A comunicação é o processo contínuo e iterativo de proporcionar, compartilhar e obter as informações necessárias.  

Uma organização utiliza avaliações para se certificar da presença e do funcionamento de cada um dos cinco componentes de controle interno, inclusive a eficácia dos controles nos princípios relativos a cada componente. Os resultados são avaliados em relação a critérios estabelecidos pelas autoridades normativas, órgãos normatizadores reconhecidos ou pela administração e a estrutura de governança, sendo que as deficiências são comunicadas à estrutura de governança e administração, conforme aplicável. 

 Relação entre objetivos e componentes 

Existe uma relação direta entre os objetivos, que são o que a entidade busca alcançar, os componentes, que representam o que é necessário para atingir os objetivos, e a estrutura organizacional da entidade (as unidades operacionais e entidades legais, entre outras).  

Essa relação pode ser ilustrada na forma de um cubo. 

  • As três categorias de objetivos – operacional, divulgação e conformidade – são representadas pelas colunas.
  • Os cinco componentes são representados pelas linhas.
  • A estrutura organizacional da entidade é representada pela terceira dimensão.

As definições apresentadas acima estão em conformidade com o COSO 2013 – Internal Control Integrated Framework. O COSO (The Comitee of Sponsoring Organizations ) é uma entidade sem fins lucrativos que foi criada em 1985 a fim de assessorar a Comissão Nacional sobre Relatórios financeiros fraudulentos. É dedicada à melhoria dos relatórios financeiros através da ética, efetividade dos controles internos e governança corporativa.  

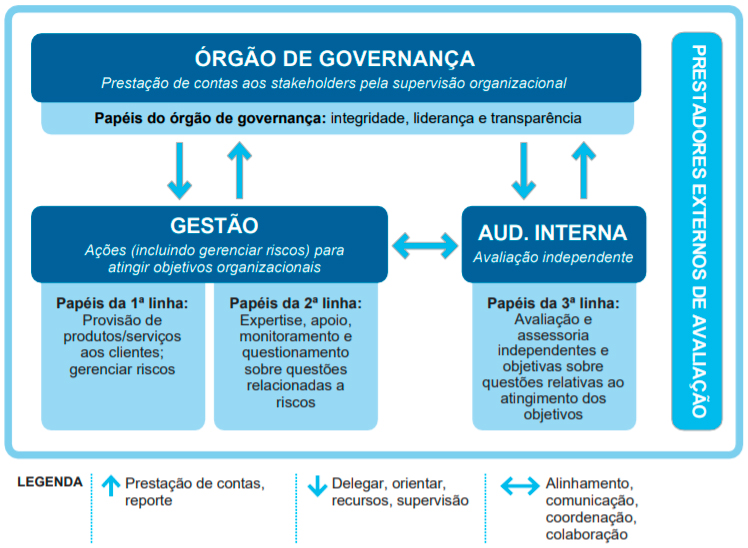
Modelo das Três Linhas do IIA  

O Modelo de Três Linhas elaborado pelo IIA (The Institute of Internal Auditors) ajuda as organizações a identificar estruturas e processos que melhor auxiliam no atingimento dos objetivos e facilitam uma forte governança e gerenciamento de riscos. O modelo é aplicável a todas as organizações e é otimizado por: 

  • Adotar uma abordagem baseada em princípios e adaptar o modelo para atender aos objetivos e circunstâncias organizacionais; 
  • Focar na contribuição que o gerenciamento de riscos oferece para atingir objetivos e criar valor, bem como questões de “defesa” e proteção de valor; 
  • Compreender claramente os papéis e responsabilidades representados no modelo e os relacionamentos entre eles; 
  • Implantar medidas para garantir que as atividades e os objetivos estejam alinhados com os interesses priorizados dos stakeholders.  

Princípios do modelo das três linhas 

As definições apresentadas acima estão em conformidade com o Modelo das “Três Linhas do IIA”. The Institute of Internal Auditors (The IIA) é o mais reconhecido educador e fornecedor de normas, orientações e certificações da profissão de auditoria interna. Fundado em 1941, o The IIA atende, atualmente, mais de 200.000 membros de mais de 170 países e territórios. A sede global da associação fica em Lake Mary, na Flórida, EUA  (www.globaliia.org). 

Controles Internos na Copel   

A Coordenadoria de Controles Internos – CCOI é a área responsável pela coordenação e manutenção do ambiente de controles internos da Copel, com o objetivo do atendimento à Lei americana Sarbanes Oxley – SOX. O cumprimento a esta lei é uma exigência das autoridades daquele país para todas as empresas que comercializam papéis na Bolsa de Nova York. Em decorrência disso, a Copel anualmente precisa revisar e avaliar seus controles internos e emitir um certificado declarando a conformidade dos mesmos às normas da seção 404 da SOX. O que é feito desde o ano de 2005. 

Como modelo de trabalho, a Copel adota a estrutura de controles internos estabelecida pelo “COSO 2013 – Internal Control Integrated Framework”, o qual define Controle Interno como “um processo conduzido pela estrutura de governança, administração e outros profissionais da entidade, e desenvolvido para proporcionar segurança razoável com respeito à realização dos objetivos relacionados a operações, divulgação e conformidade”. 

Os controles internos proporcionam segurança razoável (mas não absoluta) em relação aos objetivos de operações, divulgações e conformidade, pois dependem de pessoas e das ações que elas tomam em cada nível da organização para realizá-los, e nesse caso, sempre existirá o risco de os controles efetivos serem ‘burlados/deixados de lado’ (“management override of controls”). 

Ainda, além da existência dos controles de alçada, reportes e monitoramento de deficiências pela alta administração, para a mitigação do risco de “management override of controls”, a Companhia conta com um processo robusto e consolidado de incentivo de denúncias ao Canal de Denúncias.  

Conforme estabelecido na NPC 0104 – Política de Gestão Integrada de Riscos Corporativos, a Companhia também adota o modelo das “Três Linhas do IIA” no gerenciamento eficaz de riscos e controles, por meio do qual as responsabilidades de cada uma das partes interessadas estão delimitadas, de modo a não haver lacunas durante a realização do processo. 

A seguir, o detalhamento das Três Linhas para entendimento quanto às responsabilidades de acordo com a estrutura da Companhia: 

Boletim de evento climático

Copel informa que o Paraná enfrenta, neste sábado (7), o pior evento climático sob o ponto de vista da abrangência dos efeitos sobre a rede de energia que abastece o Estado. "É a maior contingência do ano, como parte de mais um evento climático consecutivo do El Niño. Nosso plano de trabalho está ativo, com equipes distribuídas por todo o Estado no atendimento às demandas dos clientes que registraram desligamentos. É um trabalho contínuo para o restabelecimento da energia, com segurança, o mais rápido possível", afirma o diretor-geral de Distribuição da Copel, Denis Mollica. Neste momento, as equipes de manutenção trabalham no restabelecimento da energia para 424 mil unidades consumidoras desligadas pelos temporais. O pico de desligamentos resultante das tempestades que avançaram pelo território paranaense variou ao longo do dia, tendo alcançado 493,1 mil unidades consumidoras em todas as regiões no fim da tarde. Com o deslocamento do evento climático severo em direção ao Norte e Noroeste do Estado no fim de tarde e início de noite deste sábado, o número de interrupções pode aumentar, conforme o impacto das tempestades sobre o sistema de distribuição de energia. O maior volume de interrupções de energia por temporais registrado neste ano havia ocorrido no domingo de 4 de outubro, às 7h40, quando 325 mil unidades consumidoras desligaram no pico.